
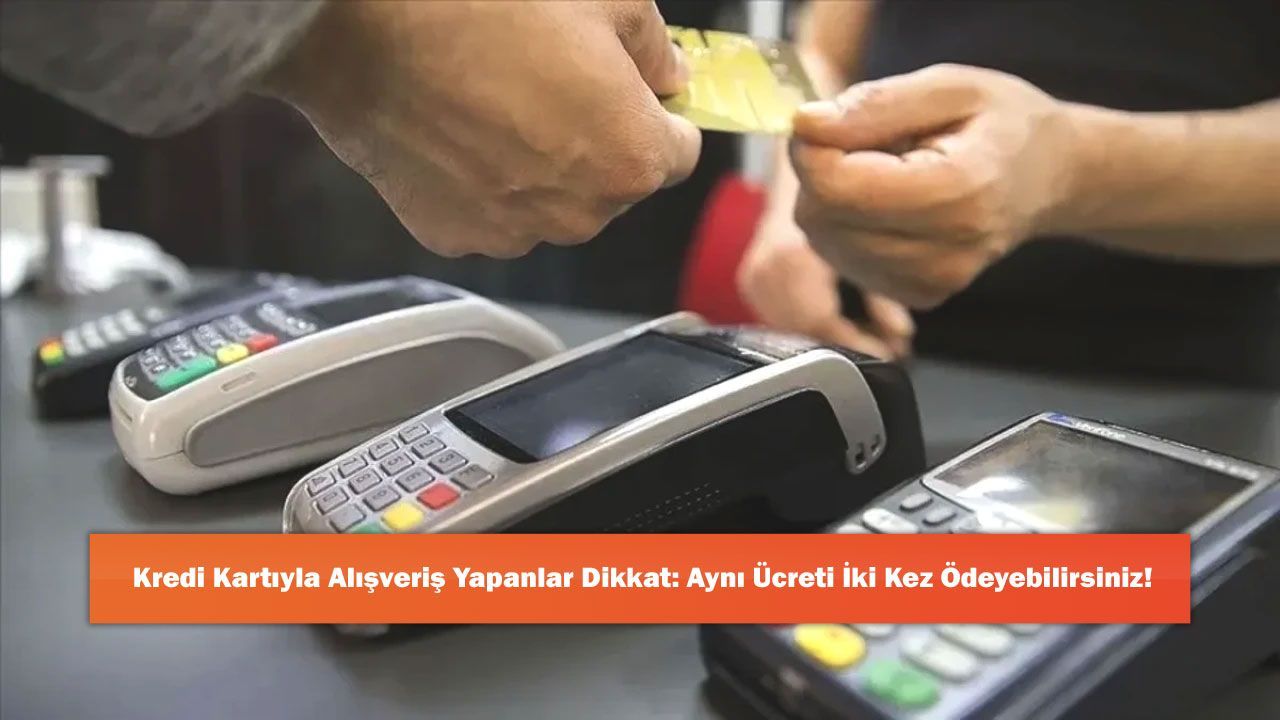
Alışveriş sonrasında kasada kartla ödeme yaparken POS cihazında karşılaşılan hata mesajları, tüketicilerin farkında olmadan aynı tutarı iki defa ödemelerine yol açıyor. Süpermarket, akaryakıt istasyonu ya da restoran gibi işletmelerde sıklıkla yaşanan bu durum, ödeme işlemi esnasında sistemde meydana gelen anlık aksaklıklardan kaynaklanıyor. İşlemin onaylanmadığını belirten kasiyerlerin yönlendirmesiyle kartın tekrar okutulması, ilk ödeme banka sistemine geçmişse ikinci bir tahsilatın yapılmasına zemin hazırlıyor.
Özellikle yoğun alışveriş saatlerinde kart kullanıcılarının dikkatsizliğinden yararlanan bu sistem hatası, tüketici bütçesinde ciddi gedikler açabiliyor. Uzmanlar, ekran üzerinde hata mesajı görülse dahi kontrol yapılmadan ikinci kez ödeme yapılmaması konusunda vatandaşları önemle uyarıyor. Günlük hayatın koşturmacası içinde fark edilmeyen bu çift çekimler, genellikle dönem içi hareketler incelenmediğinde ancak ay sonunda ekstre kontrol edilirken anlaşılabiliyor.
Çift İşlem Mantığı Ve Tahsilat Süreçleri
POS cihazlarında yaşanan teknik iletişim kopuklukları veya sunucu zaman aşımı durumları, ekrana işlemin başarısız olduğuna dair yanıltıcı ibareler düşürebilmektedir. Oysaki banka altyapısında ilk çekim onaylanmış olabilir ve bu esnada kartın cihaza tekrar okutulmasıyla birlikte iki farklı onay kodu üretilmiş olur. Bu durum, müşterinin tek bir ürün ya da hizmet için iki ayrı ödeme yapmasıyla sonuçlanan mükerrer işlem sürecini başlatmaktadır.
Örneklendirmek gerekirse 2000 TL tutarındaki bir market alışverişinde ilk denemenin olumsuz sonuçlandığı varsayılarak kartın tekrar çekilmesi, bakiyeden toplamda 4000 TL düşülmesine sebebiyet verebilir. Diğer taraftan hesap hareketlerinde aynı rakamın iki kez yan yana durması her zaman paranın hesaptan tamamen çıktığı anlamını taşımamaktadır. Bazen bu işlemlerden biri yalnızca bekleyen provizyon olarak görünmekte ve bankanın gün sonu mutabakatı sonrası otomatikman iptal edilerek kullanıcıya yansıtılmamaktadır.
Hatalı Çekim Durumunda İzlenecek Adımlar
Ödeme terminalinde bir aksaklık uyarısı alındığında tüketicilerin paniğe kapılmadan öncelikle akıllı telefonlarındaki mobil bankacılık uygulamasını kontrol etmeleri gerekmektedir. Anlık hesap hareketlerine bakılarak ilgili tutarın bakiyeden düşüp düşmediği doğrulandıktan sonra kasadaki görevliden ilk işlemin kendi sistemlerine düşüp düşmediği teyit edilmelidir. İlk işlem başarıyla onaylandıysa kesinlikle ikinci bir ödeme denemesi yapılmamalı ve kart cihaza tekrar okutulmamalıdır.
Tüm bu tedbirlere rağmen aynı tutar karttan iki defa tahsil edildiyse, öncelikli olarak alışverişin gerçekleştirildiği işletmeyle temas kurularak hatalı çekimin iptal edilmesi istenmelidir. İşletmenin bu talebe olumsuz yanıt vermesi veya süreci uzatması halinde kartın ait olduğu bankaya harcama itirazı dilekçesi iletilmelidir. Bankalar interaktif sistemler üzerinden gelen bu talepleri incelemeye alarak işyerinin bankasıyla iletişime geçer ve iade sürecini resmi kanallardan başlatır. Tüketicilerin iade sürecinde ellerini güçlendirmeleri adına alışveriş fişlerini ve POS slibini mutlaka muhafaza etmeleri gerekmektedir.
Yasal Başvuru Ve Hakem Heyeti Süreçleri
Bankaya yapılan harcama itirazından olumlu bir sonuç alınamaması durumunda tüketiciler için yasal başvuru yolları devreye girmektedir. Kredi kartı itirazlarında bankalara tanınan yanıt verme süresi 20 gün ile sınırlandırılmıştır. Bu süre zarfında netice alınamazsa Türkiye Bankalar Birliği Bireysel Müşteri Hakem Heyeti'ne başvuru imkanı doğmaktadır.
Kurul kararları belirli meblağlara kadar bankalar açısından tamamen bağlayıcı nitelik taşımaktadır. Nitekim 2026 yılı için açıklanan verilere göre Hakem Heyeti kararları 51158,00 TL tutarına kadar olan uyuşmazlıklarda bağlayıcılık arz etmektedir. Vatandaşlar bu süreçteki başvurularını fiziki evrak stresi yaşamadan doğrudan e-Devlet portalı üzerinden kolaylıkla gerçekleştirebilmektedir.
Dijital Alışverişlerde Ve Temassız Ödemelerde Önlemler
Mükerrer ödeme riski sadece fiziki mağazalardaki kasalarla sınırlı kalmayıp internet üzerinden yapılan sanal post alışverişlerinde de sıklıkla görülmektedir. Ödeme ekranının kilitlenmesi, sayfanın yenilenmesi veya işlemin başarısız olduğunu belirten uyarıların ardından satın alma butonuna üst üste basılması iki ayrı siparişin oluşmasına yol açabilmektedir. İnternet alışverişlerinde benzer bir durumla karşılaşıldığında sipariş onay e-postasının gelip gelmediği ve banka hareketleri kontrol edilmeden işlem tekrarlanmamalıdır.
Fark edilen mükerrer siparişlerde vakit kaybetmeden satıcı firmayla iletişime geçilerek ikinci siparişin iptali istenmelidir. Fiziksel mağazalardaki temassız ödeme işlemlerinde ise kart cihaza ikinci kez yaklaştırılmadan önce ekrandaki onay veya reddetme sembolünün çıkması sabırla beklenmelidir. Mobil bankacılık uygulamalarında anlık bildirimleri açık tutmak, karttan geçen her türlü harcamanın anında cep telefonuna bildirim olarak düşmesini sağlar ve olası hataların anında tespit edilmesine olanak tanır.
Kaynak: Zeki Ersin Yıldırım