
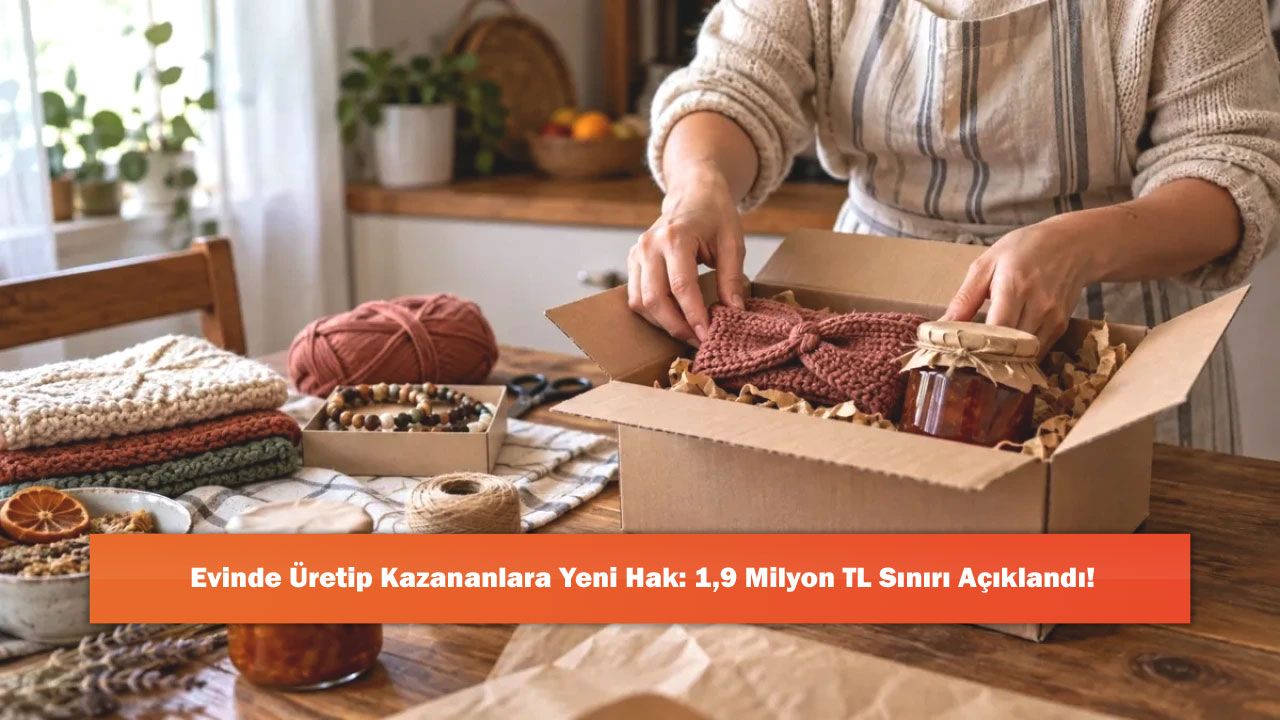
Kendi evinde el emeğiyle ürün hazırlayıp dijital platformlar üzerinden kazanç sağlayan vatandaşları ilgilendiren vergi düzenlemeleri 2026 yılı itibarıyla güncellendi. Gelir Vergisi Kanunu kapsamında sunulan esnaf muafiyeti uygulaması sayesinde, gerekli koşulları yerine getiren ev üreticileri şirket açılışı yapmadan ve vergi beyannamesi vermeden ticari faaliyetlerini yasal zeminde sürdürebiliyor. Yıl boyunca elde edilen gelirlerin 1.900.000 TL tutarını aşmaması durumunda üreticiler gelir vergisinden muaf tutuluyor.
El işçiliğiyle ortaya çıkarılan ürünlerin ekonomiye kazandırılmasını amaçlayan bu düzenleme, özellikle ev hanımları ve emekliler başta olmak üzere ek gelir arayan pek çok kişiye önemli kolaylıklar sağlıyor. Bürokratik işlemlerle uğraşmadan ve muhasebe maliyeti üstlenmeden satış yapabilme imkânı tanıyan sistem, ev ekonomisine katkı sunmak isteyen üreticiler için güvenli bir ticaret kapısı aralıyor.
Muafiyet Kapsamına Giren Ürünler Ve Üretim Şartları
Vergi muafiyetinden faydalanabilmek için satışa sunulan ürünlerin mutlaka üreticinin kendi ikamet ettiği konutta ve tamamen el emeğine dayalı olarak hazırlanması şart koşuluyor. Ev ortamında yapılan örgü, dantel, nakış, takı tasarımı, hasır, sepet, süpürge, turistik eşya ve dikiş ürünlerinin yanı sıra tarhana, erişte ve mantı gibi ev yapımı yöresel gıdalar da bu düzenleme dahilinde değerlendiriliyor. Üretim aşamasında sanayi tipi makinelerin kullanılmaması ve seri üretime geçilmemesi temel kurallar arasında yer alıyor.
Üreticinin faaliyetlerini yürütebilmesi için dışarıda herhangi bir iş yeri, dükkân ya da atölye açmamış olması gerekiyor. Ayrıca başvuru sahibinin ticari, zirai veya serbest meslek kazancı dolayısıyla gerçek usulde gelir vergisi mükellefi bulunmaması ve üretim sürecini başka bir işletmeye bağlı çalışan statüsünde yürütmemesi aranıyor. Birden fazla farklı kategoride ürün hazırlanıp satılsa dahi, belirlenen 1.900.000 TL tutarındaki yıllık limit her ürün grubu için ayrı ayrı değil, toplam hasılat üzerinden dikkate alınıyor.
Satış Kanalları Ve Ticari Banka Hesabı Zorunluluğu
Uygulamadan yararlanmak isteyen üreticilerin dikkat etmesi gereken en kritik detayların başında satış yapılacak mecralar geliyor. Hazırlanan ürünlerin istisnasız tamamının internet siteleri, sosyal medya ağları veya elektronik ticaret pazar yerleri üzerinden alıcılara ulaştırılması gerekiyor. Ürünlerin bir bölümünü dijital mecralarda satarken kalan kısmını semt pazarlarında, kermeslerde ya da fiziki bir dükkânda elden satan kişiler esnaf muafiyeti hakkını doğrudan kaybediyor.
Satış gelirlerinin kayıt altına alınabilmesi amacıyla üreticilerin Türkiye'de faaliyet gösteren bir bankada ticari hesap açtırması ve internet satışlarından elde ettikleri tüm parayı yalnızca bu hesapta toplaması zorunlu tutuluyor. Bankalar, ilgili hesaba aktarılan her bir ödeme tutarı üzerinden işlem tarihinde %4,0 oranında gelir vergisi tevkifatı uyguluyor. Yanında en az 1 işçiyi ayda asgari 10 gün süreyle sigortalı olarak çalıştıran üreticilerde ise bu kesinti oranı %2,0 seviyesine düşürülüyor. Örneğin aylık 50.000 TL tutarında satış gerçekleştiren bir ev üreticisinin hesabından 2.000 TL vergi kesintisi yapılıyor ve yıl içinde başka bir gelir vergisi ödemesi talep edilmiyor.
Yıllık Gelir Limitinin Aşılması Durumunda Uygulanacak Kurallar
Yıl içerisinde gerçekleştirilen internet satışlarının toplam tutarı 1.900.000 TL sınırını geçtiği takdirde üreticinin mevcut muafiyet hakkı o an itibarıyla sona ermiyor. Sınırı aşan ev üreticisi, içinde bulunduğu takvim yılının son gününe kadar mevcut muafiyet kuralları çerçevesinde satış yapmaya devam edebiliyor. Ancak takip eden yeni yılın 1 Ocak tarihinden itibaren vergi dairesine başvurarak gerçek usulde gelir vergisi mükellefiyeti açtırması yasal bir zorunluluk haline geliyor.
Gelir sınırının aşılması dışındaki diğer yasal şartlardan herhangi birinin ihlal edildiğinin vergi müfettişleri veya idare tarafından tespit edilmesi durumunda ise yaptırımlar çok daha ağır uygulanıyor. Ev dışında üretim yapılması, sanayi tipi makine kullanılması veya fiziki ortamda satış gerçekleştirilmesi gibi durumlarda muafiyet hakkı ihlalin yaşandığı yılın başından itibaren iptal ediliyor. Bu süreçte ödenmeyen tüm vergiler, vergi ziyaı cezası ve yasal gecikme faizi eklenerek üreticiden tahsil ediliyor.
Belge Saklama Yükümlülüğü Ve Başvuru Süreci
Esnaf muafiyeti belgesine sahip olan ev üreticilerinin vergi dairesinde mükellefiyet kaydı oluşturma, ticari defter tutma, e-fatura veya kağıt fatura düzenleme ve düzenli beyanname verme gibi sorumlulukları bulunmuyor. Üreticilerin yalnızca kendi adlarına düzenlenen gider pusulalarını ve üretimde kullandıkları hammadde ile malzeme alımlarına ilişkin fatura ve fişleri 5 yıl boyunca muhafaza etmeleri yeterli görülüyor.
Muafiyetten faydalanmak isteyen vatandaşlar başvurularını ikametgâhlarının bağlı bulunduğu vergi dairesine bizzat giderek ya da Dijital Vergi Dairesi platformu üzerinden çevrimiçi olarak tamamlayabiliyor. Elektronik ortamda işlem yapacak kişilerin sisteme giriş yaptıktan sonra dilekçeler menüsünden Esnaf Vergi Muafiyeti Dilekçesi formunu doldurup onaylaması gerekiyor. Başvurunun onaylanmasıyla verilen Esnaf Vergi Muafiyeti Belgesi 3 yıl boyunca geçerliliğini koruyor ve sürenin bitiminde yeniden başvuru yapılarak güncelleniyor. Üreticiler aldıkları bu resmi belge ile bankalara müracaat ederek ticari hesaplarını kolaylıkla açabiliyor.
Kaynak: Zeki Ersin Yıldırım